Domain localenergy.de kaufen?
Wir ziehen mit dem Projekt
localenergy.de um.
Sind Sie am Kauf der Domain
localenergy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain localenergy.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **

Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
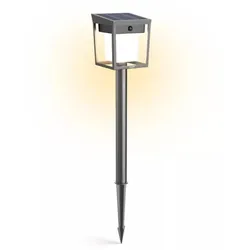
Philips Solar Wegeleuchte Blaise in Anthrazit mit Bewegungsmelder und Dämmerungssensor warmweißes Licht - Ultra-EfficientPhilips Blaise Ultra-Effiziente Solar Sockel- und Wegeleuchte – Anthrazit, 1,5 W, 3000 K Gartenleuchten f ür jede Jahreszeit: Die Philips Blaise Ultra-Effiziente Solar-Außenleuchte reduziert CO 2-Emissionen, Materialverschwendung und Energieverbrauch. Mit einer beeindruckenden Lebensdauer von bis zu 50.000 Stunden bietet sie nachhaltige Beleuchtung, die mehr als f ünfmal länger hält als vergleichbare Modelle. Eigenschaften : • Farbe: Anthrazit • Material: Metall, Kunststoff • Stil: Zeitgen össisch • Typ: Sockel-/Wegeleuchte • Lichtfarbe: Warmwei ß (3000 K) • Lichtleistung: 250/20 lm • Farbwiedergabeindex (CRI): 80 • LED integriert: Ja • Austauschbare Lichtquelle: Nein • Energieeffizienzklasse: – • Systemleistung: 1,5 W • Netzstrom: 4 V DC • Leuchte dimmbar: Nein • Schutzart: IP44 (spritzwassergesch ützt) • Schutzklasse: III (Niedervolt) • Nennlebensdauer: 50.000 Stunden • Staubfrei rostfrei: Ja • Tag-und-Nacht-Sensor: Ja • Bewegungssensor: Ja • Solarenergie: Ja • Vollst ändig witterungsbeständig: Ja • Abstrahlwinkel: 120 ° • LED-Innovationen: UltraEfficient • Zus ätzliche Funktionen: Verknüpfbar, Bewegungsmelder, Solar, wasserbeständig Genießen Sie durchgehende Helligkeit über Stunden, so dass Sie Ihren Garten, Ihre Terrasse, Ihren Eingang oder einen anderen Außenbereich mit zuverlässigem Licht beleuchten können, das bis zu vier Nächte lang anhält. Abmessungen und Gewicht: • H öhe: 690 mm • Breite: 120 mm • L änge: 120 mm • Nettogewicht: 0,53 kg • Bruttogewicht: 0,81 kg Service : • Hersteller Garantie: 5 Jahre Besonderheit : Die Philips Blaise Solarleuchte ben ötigt keine Verkabelung und ist dank PowerShield-Beschichtung besonders langlebig. Ideal für Garten und Terrasse sorgt sie für helles, warmweißes Licht und kann über Bewegungssensoren oder verknüpfbare Systeme individuell gesteuert werden.66,26 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **

Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Philips LED Solar Wandleuchte Camill Schwarz/Transparent Ultra-EfficientPhilips myGarden Aussen Wandleuchte Gib Deiner Außenwand mit der Philips Outdoor LED-Wandleuchte ein historisches Aussehen. Du kannst das helle Streulicht auch wunderbar als Beleuchtung in Deinem Eingangsbereich verwenden. Ihr Retro-Design ist ein stilvolles Element für eine schöne Zeit im Freien. Ultra-effizientes Solarsystem Diese mit dem Philips ultra-effizienten Solarsystem ausgestatteten Leuchten liefern bei voll aufgeladenem Akku bis zu 35 Stunden Licht. Genieße helles Licht die ganze Nacht lang, selbst bei schlechtem oder bewölktem Wetter. Die Schutzart IP44 bedeutet, dass das Produkt für den Gebrauch im Außenbereich entwickelt wurde. Somit können Sie sich sicher sein, dass die Außenleuchten Ihren Garten sowohl bei Regen als auch bei Sonnenschein oder Schnee problemlos beleuchten werden. Allgemeine Daten Fassung - Leistung 1,4 Watt Spannung 4 V Flammenanzahl 1-flammig Leuchtmittel inklusive? ja Lichtquelle nicht auswechselbar Dimmbar Nein Lichttechnische Daten Lichtstrom 250 lm Lichtfarbe 3000 K, warmweiß Maße & Gewicht Abmessungen 20,5 cm x 19 cm x 14 cm Gewicht 480 g Nennlebensdauer - Materialien Gehäusefarbe Schwarz Gehäusematerial Kunststoff Schutzart IP44 Quecksilberfrei Ja Fachgerecht zu entsorgen nach WEEE Ja47,56 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Philips Solar Wandleuchte Geri Ultra Efficient in Schwarz mit Bewegungssensor & warmweißes Licht IP44Philips Geri Solar-Wandleuchte mit Bewegungssensor, austauschbarer Lampe und Batterie Zuverlässig. Langlebig. Nachhaltig. Die Philips Geri ist eine moderne und ultra-effiziente Solar-Außenwandleuchte für nachhaltige Gartenbeleuchtung. Sie überzeugt durch ein langlebiges Design, eine integrierte LED mit warmweißem Licht (2700 K) sowie durch einen austauschbaren Akku und eine austauschbare Lichtquelle – ein seltenes Merkmal bei Solarlösungen. Die PowerShield-Beschichtung schützt dauerhaft vor Witterungseinflüssen. Nachhaltige Lichtlösung mit modernem Design Ultra-effizientes Solarsystem Austauschbare Batterie und Lampe – für eine besonders lange Nutzungsdauer Energieeffizient & umweltschonend durch Solarbetrieb Langlebiges Gehäuse mit PowerShield-Schutz Für Komfort und Sicherheit im Außenbereich Integrierter Bewegungsmelder Automatische Aktivierung bei Dämmerung Von Sonnenuntergang bis Sonnenaufgang aktiv Lichtqualität & Technik Farbtemperatur 2700 K (Warmweiß) Farbwiedergabeindex (CRI) 80 Lichtleistung (max.) 500 lm bei Bewegung, 25 lm im Dauerlicht Systemleistung 3,2 W Leuchte dimmbar Nein LED integriert Ja Austauschbare Lichtquelle Ja Energiequelle Solar (4V DC) Design & Verarbeitung Merkmal Details Material Metall, Kunststoff Farbe Schwarz Stil Zeitgenössisch Schutzart IP44 – spritzwassergeschützt Schutzklasse Klasse III Witterungsbeständig Ja Abstrahlwinkel Nicht gerichtet (kein Up-/Downlight) Maße & Gewicht Merkmal Maße / Gewicht Höhe 280 mm Breite 180 mm Tiefe 140 mm Nettogewicht 1,44 kg Bruttogewicht 1,75 kg Zusatzfunktionen Staub- und rostfrei Bewegungssensor Tag-Nacht-Sensor Dauerlichtfunktion von Sonnenuntergang bis Sonnenaufgang Solarenergie Austauschbare Batterie LED UltraEfficient Technologie Service Garantie: 2 Jahre Nennlebensdauer: 15.000 Stunden Philips Geri eignet sich ideal für Hauswände, Eingänge, Gartenwege oder Terrassen und bietet eine Kombination aus modernem Stil, Benutzerfreundlichkeit und nachhaltiger Technologie.69,88 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Philips Solar Wegeleuchte Blaise in Anthrazit mit Bewegungsmelder und Dämmerungssensor warmweißes Licht - Ultra-EfficientPhilips Blaise Ultra-Effiziente Solar Sockel- und Wegeleuchte – Anthrazit, 1,5 W, 3000 K Gartenleuchten f ür jede Jahreszeit: Die Philips Blaise Ultra-Effiziente Solar-Außenleuchte reduziert CO 2-Emissionen, Materialverschwendung und Energieverbrauch. Mit einer beeindruckenden Lebensdauer von bis zu 50.000 Stunden bietet sie nachhaltige Beleuchtung, die mehr als f ünfmal länger hält als vergleichbare Modelle. Eigenschaften : • Farbe: Anthrazit • Material: Metall, Kunststoff • Stil: Zeitgen össisch • Typ: Sockel-/Wegeleuchte • Lichtfarbe: Warmwei ß (3000 K) • Lichtleistung: 250/20 lm • Farbwiedergabeindex (CRI): 80 • LED integriert: Ja • Austauschbare Lichtquelle: Nein • Energieeffizienzklasse: – • Systemleistung: 1,5 W • Netzstrom: 4 V DC • Leuchte dimmbar: Nein • Schutzart: IP44 (spritzwassergesch ützt) • Schutzklasse: III (Niedervolt) • Nennlebensdauer: 50.000 Stunden • Staubfrei rostfrei: Ja • Tag-und-Nacht-Sensor: Ja • Bewegungssensor: Ja • Solarenergie: Ja • Vollst ändig witterungsbeständig: Ja • Abstrahlwinkel: 120 ° • LED-Innovationen: UltraEfficient • Zus ätzliche Funktionen: Verknüpfbar, Bewegungsmelder, Solar, wasserbeständig Genießen Sie durchgehende Helligkeit über Stunden, so dass Sie Ihren Garten, Ihre Terrasse, Ihren Eingang oder einen anderen Außenbereich mit zuverlässigem Licht beleuchten können, das bis zu vier Nächte lang anhält. Abmessungen und Gewicht: • H öhe: 690 mm • Breite: 120 mm • L änge: 120 mm • Nettogewicht: 0,53 kg • Bruttogewicht: 0,81 kg Service : • Hersteller Garantie: 5 Jahre Besonderheit : Die Philips Blaise Solarleuchte ben ötigt keine Verkabelung und ist dank PowerShield-Beschichtung besonders langlebig. Ideal für Garten und Terrasse sorgt sie für helles, warmweißes Licht und kann über Bewegungssensoren oder verknüpfbare Systeme individuell gesteuert werden.66,26 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
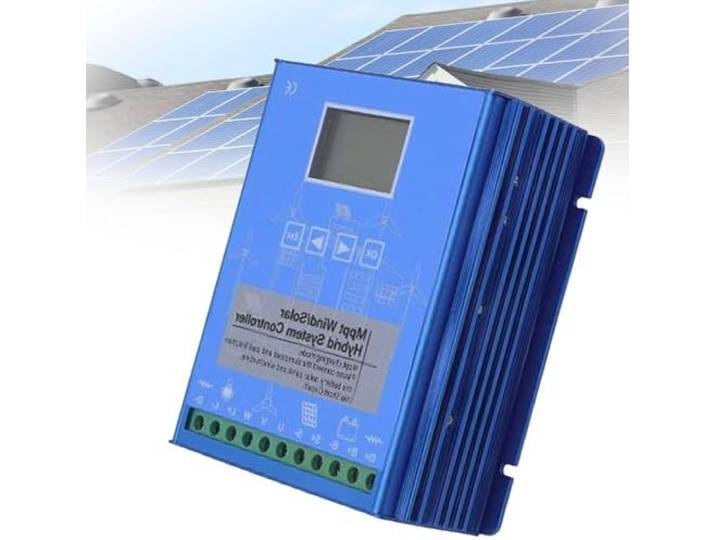
WEIMILOR 12000W-18000W MPPT Wind Solar Hybrid Laderegler, Wind 3000W Solar 2000W 12/24V/48V Automatischer Hybrid Controller,18000W-48VWEIMILOR 12000W-18000W MPPT Wind Solar Hybrid Laderegler, Wind 3000W Solar 2000W 12/24V/48V Automatischer Hybrid Controller,18000W-48V. 【Anwendungsbereich des Hybrid-Ladereglers】: Dieser Hybrid-Laderegler ist für alle 12/24/48-V-Batterien geeignet, einschließlich Lithiumbatterien. Geeignet für Windgeneratoren und Solarmodule für ergänzende Wind- und Solarsysteme für Zuhause, Boote und Straßenlaternen. 【Betriebssysteme】: Der Ladeteil der Windturbine verfügt über eine MPPT-Booster-Technologie, die auch bei geringer Windgeschwindigkeit kontinuierlich und effizient lädt. Stufenlose Entladefunktion einschließlich externem Ladewiderstand für das Aufladen der Solarmodule mithilfe der PWM-Technologie über eine MOS-Röhre in Reihe. 【Intelligentes und stabiles System】: Der Parameter des Wind-Ladereglers wird nach Auswahl des Batterietyps perfekt eingestellt. Der Benutzer kann ihn auch nach seinen eigenen Bedürfnissen anpassen. Dieses System wurde intelligenter aktualisiert, um die Ladespannung absolut stabil zu steuern. 【Anzeige und DC-Lademodus】: Windturbinen haben einen größeren LCD-Bildschirm, der einfach zu durchsuchen und zu handhaben ist. Zwei DC-Lasten (Ausgang) mit 4 Ausgangsmodi und jeweils verschiedenen Modellen. 【Schutzfunktion】: Rückwärtsladen, Sonnenlichtschutz, Überlade-/Unterspannungs- und Überlastungsschutz, Batterie-Rückwärts- und Leerlaufschutz, Blitzschutz usw. Farbe:18000w185,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.